W skrócie
Polisa odpowiedzialności przewoźnika nie oznacza, że auto ma ubezpieczenie cargo. Przed wysyłką sprawdź rodzaj ochrony, objęte nią etapy transportu, sumę ubezpieczenia, franszyzę, wyłączenia i zasady zgłoszenia szkody.
1. Ustal rodzaj ubezpieczenia
Jako klient decydujesz o ubezpieczeniu cargo i akceptujesz jego warunki oraz koszt. Ustal ze spedytorem, kto odpowiada za zawarcie umowy ubezpieczenia.
- Sprawdź, czy oferta dotyczy ubezpieczenia cargo, czy odpowiedzialności przewoźnika. Cargo obejmuje ryzyka na warunkach określonych w polisie. Ubezpieczenie odpowiedzialności dotyczy szkód, za które odpowiada przewoźnik; limit odpowiedzialności może być niższy od wartości auta.
- Poproś o nazwę ubezpieczyciela, polisę lub certyfikat, pełne warunki i aneksy. Ustal, kto jest uprawniony do zgłoszenia szkody i otrzymania odszkodowania.
2. Sprawdź ochronę na całej trasie
- Porównaj trasę z polisą: odbiór, załadunek, przewóz morski lub drogowy, przeładunki, składowanie na terminalu i końcowy rozładunek. Ustal, które etapy nie są objęte ochroną.
- Potwierdź, gdzie i kiedy zaczyna się i kończy ochrona, limity czasu składowania oraz zasady postępowania przy zmianie trasy.
3. Uzgodnij sumę i franszyzę
- Potwierdź sumę ubezpieczenia, walutę, podstawę wyceny auta i limity ochrony. Poproś o obliczenie franszyzy, aby wiedzieć, jaka część kosztów może pozostać po Twojej stronie.
- Dla partii aut sprawdź, czy franszyza dotyczy każdego pojazdu, czy jednego zdarzenia, i potwierdź łączny limit ochrony.
4. Sprawdź wyłączenia dla swojego auta
- Przekaż podmiotowi organizującemu ubezpieczenie informacje o stanie auta i wcześniejszych uszkodzeniach. Zapytaj osobno o rysy lakieru, felgi, opony, czynności ładunkowe i przemieszczanie auta na własnym napędzie.
- Sprawdź warunki szczególne polisy. Określenie „all risks” nie znosi wyłączeń, a ochrona jednego auta nie potwierdza ochrony innego.
5. Uzgodnij postępowanie w razie szkody
- Zachowaj w jednym miejscu kontakt do zgłoszenia, terminy, polisę, dokumenty przewozowe i zdjęcia stanu auta.
- Ustal ze spedytorem i odbiorcą, kto dokumentuje stan auta, wysyła zgłoszenia i koordynuje oględziny, jeśli wymaga ich polisa. Przekaż im zasady zgłoszenia szkody przed wysyłką.
Lista kontrolna
Ubezpieczenie przed wysyłką: pięć punktów do sprawdzenia
Wykonano: 0 / 5
Lista do sprawdzenia ze spedytorem i odbiorcą, nie potwierdzenie ochrony. Niejasne warunki wyjaśnij z ubezpieczycielem lub doradcą przed wysyłką.
Aktualizacja: 27 października 2026
Źródło: West Matterhorn
https://wm-shipping.com/pl/guides/cargo-insurance-and-carrier-liability#checklist
Czy franszyza zawsze pomniejsza wypłatę?
To dwa różne mechanizmy. Poproś o obliczenie według swojej polisy: pozostałe limity i wyłączenia nadal obowiązują.
- Franszyza redukcyjna jest odliczana od obliczonego odszkodowania.
- Przy franszyzie integralnej odszkodowanie nie jest wypłacane, jeśli szkoda nie przekracza progu. Gdy szkoda go przekroczy, sama franszyza nie jest odliczana.
Które koszty mogą pozostać po Twojej stronie?
Sprawdź osobno franszyzę, koszty rzeczoznawcy, holowania i składowania. Odszkodowanie za uszkodzenie samo w sobie nie potwierdza ochrony na wypadek opóźnienia lub utraconego zysku.
W przykładach ze zderzakiem i rysą franszyza wynosiła po 500 USD. Ta kwota nie określa franszyzy przy naprawie Sprinterów ani w żadnym innym transporcie.
Czy wypłata w innej sprawie potwierdza moją ochronę?
Nie. Wypłata w innej sprawie nie potwierdza ochrony Twojego auta, trasy ani okresu. Uzyskaj potwierdzenie przed wysyłką, a niejasne warunki wyjaśnij z ubezpieczycielem lub doradcą ubezpieczeniowym.
Z naszej praktyki
Rzeczywisty przykład
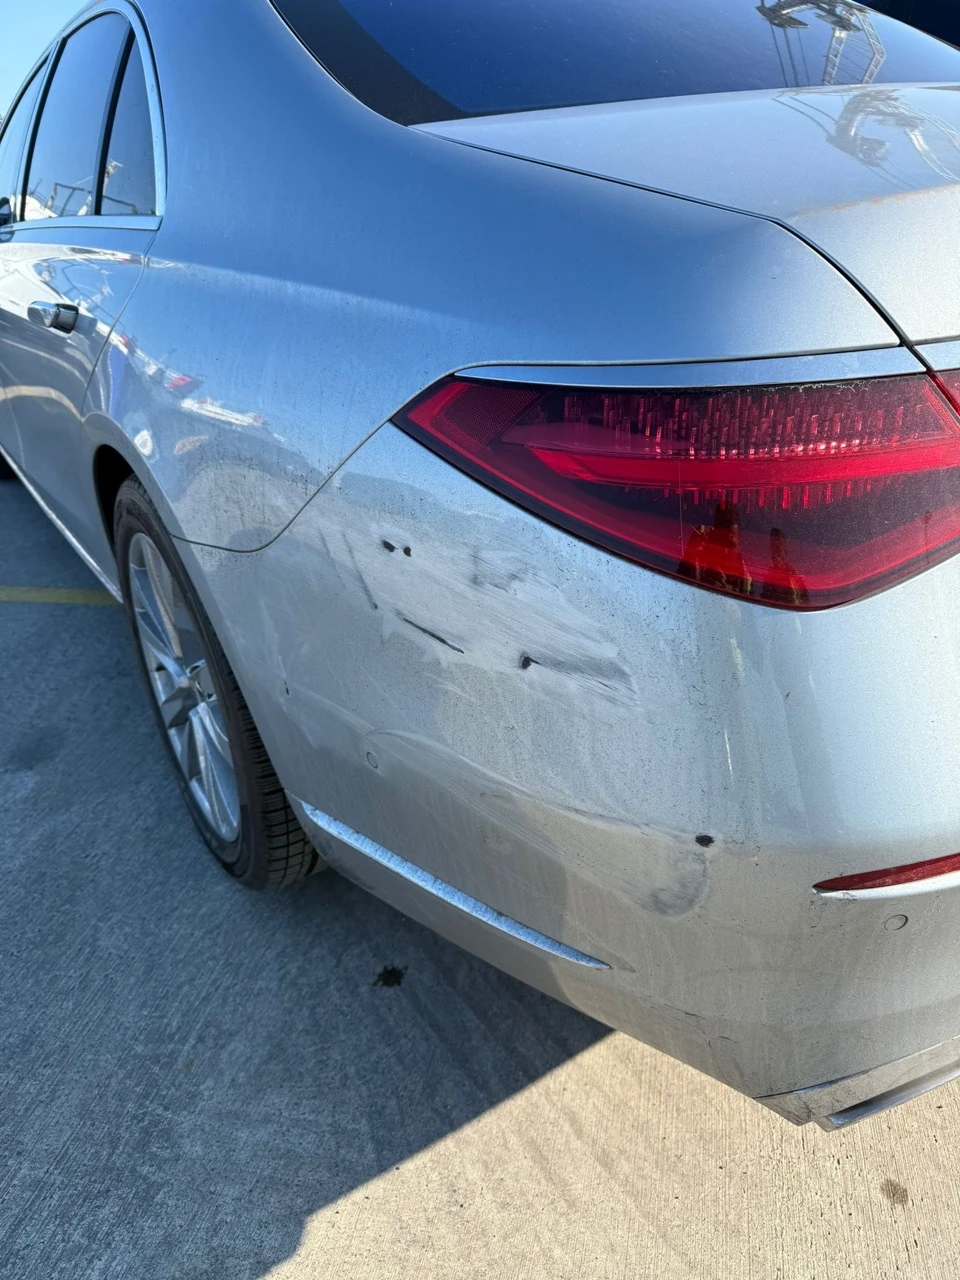
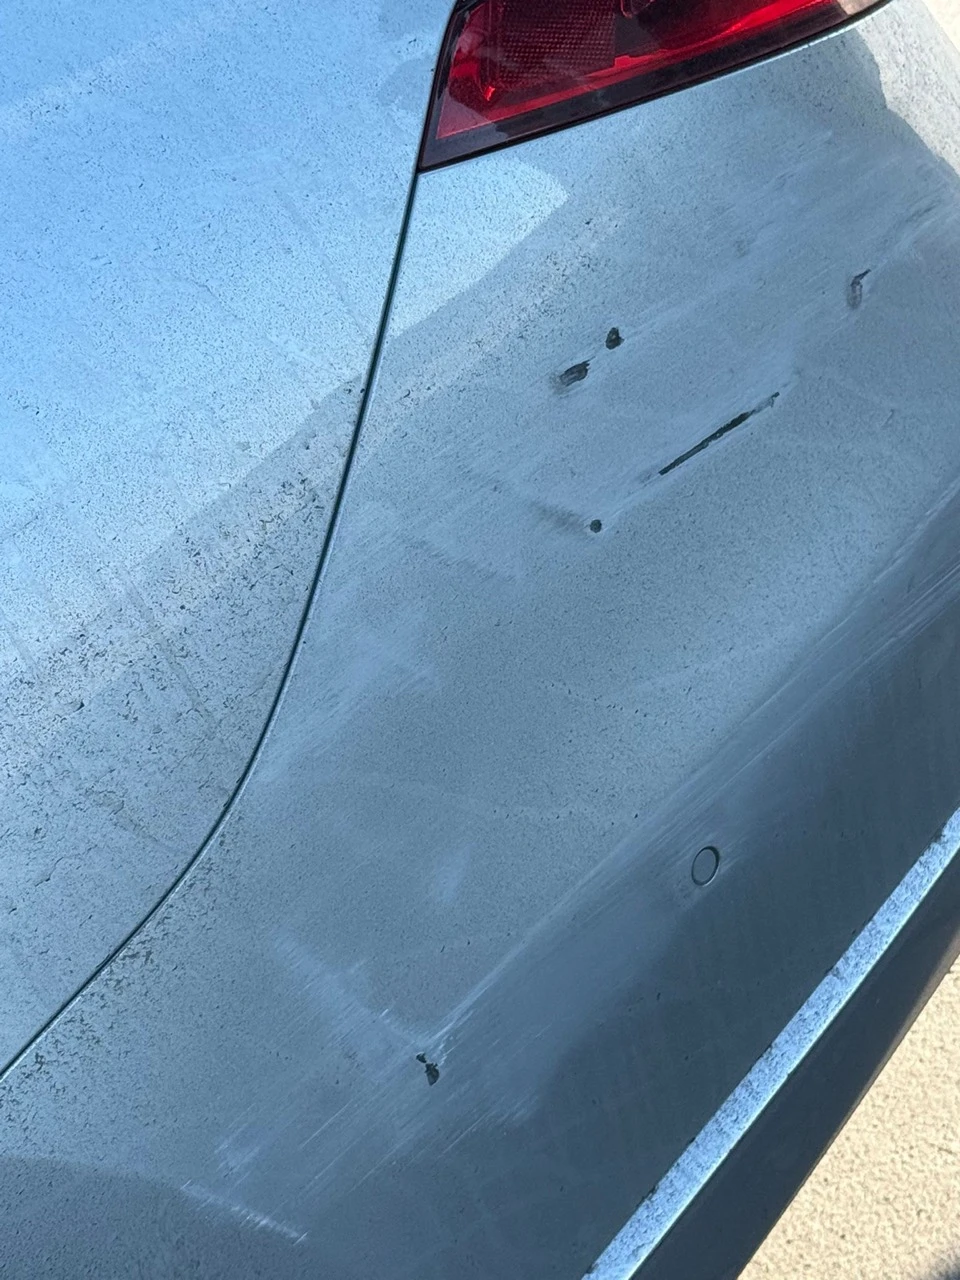
Uszkodzony zderzak Mercedesa: wypłata ubezpieczyciela
- Przykłady z lat
- 2025
- Trasa
- Trasa nieujawniona
- Kiedy zauważono szkodę
- Uszkodzenie wykryte przy dostawie
- Odszkodowanie wypłacił
- Ubezpieczyciel
Co się stało
Mercedes był ubezpieczony na życzenie klienta. Uszkodzenie tylnego zderzaka wykryto przy dostawie.
Jak oceniono szkodę
Ubezpieczyciel poprosił o zdjęcia po zdarzeniu, protokół odbioru i dokumenty przewozowe, w tym konosament. Wyznaczony przez niego rzeczoznawca obejrzał auto w miejscu jego postoju, sporządził protokół i wycenił szkodę.
Wynik
Ubezpieczyciel wypłacił odszkodowanie z uwzględnieniem franszyzy 500 USD. Pełnej kwoty i rozliczenia nie publikujemy.
Zdjęcia: 2
Co to oznacza dla zleceniodawcy
Poproś spedytora o zebranie dokumentów odbioru i przewozu. Ustal, kto zapewni rzeczoznawcy dostęp do auta: same zdjęcia mogą nie wystarczyć do oceny szkody.
Ta sprawa nie potwierdza ochrony ani franszyzy 500 USD w innym transporcie. Nie podajemy czasu likwidacji szkody ani warunków polisy.
O tym przykładzie
Źródło: relacja właściciela firmy i dopuszczone zdjęcia. 25 października 2026 roku właściciel potwierdził, że zdarzenie miało miejsce w 2025 roku. Trasa nie została ujawniona.
Rzeczywisty przykład
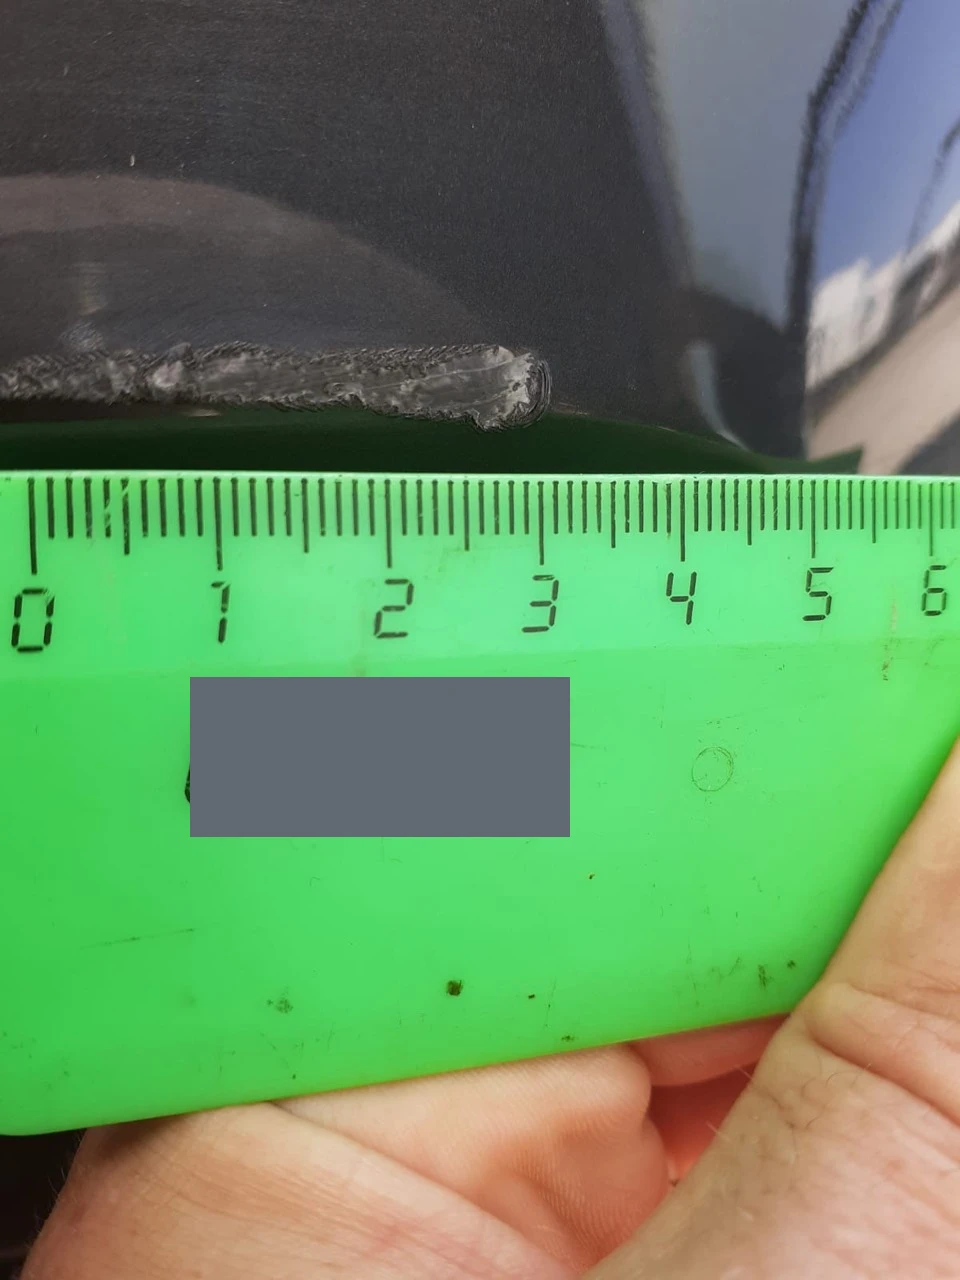
Rysa na karoserii: dokumentacja w chwili zdarzenia
- Przykłady z lat
- 2026
- Trasa
- Trasa nieujawniona
- Kiedy zauważono szkodę
- Uszkodzenie zauważone w chwili zdarzenia
- Odszkodowanie wypłacił
- Ubezpieczyciel
Co się stało
Auto było ubezpieczone na życzenie klienta. Rysę zauważono w chwili zdarzenia i sfotografowano z linijką.
Jak oceniono szkodę
Ubezpieczyciel poprosił o zdjęcia po zdarzeniu, protokół odbioru i dokumenty przewozowe, w tym konosament. Wyznaczony przez niego rzeczoznawca obejrzał auto w miejscu postoju, sporządził protokół i wycenił szkodę.
Wynik
Ubezpieczyciel wypłacił odszkodowanie z uwzględnieniem franszyzy 500 USD. Pełnej kwoty i rozliczenia nie publikujemy.
Zdjęcia: 1
Co to oznacza dla zleceniodawcy
Poproś koordynatora o uzyskanie protokołu od strony, która zauważyła uszkodzenie. Zdjęcie z linijką pomaga określić rozmiar, ale do rozpatrzenia roszczenia potrzebne są też dokumenty wymagane przez ubezpieczyciela.
To odrębna sprawa, nie potwierdzenie ochrony każdej rysy. Nie podajemy czasu likwidacji szkody ani warunków polisy.
O tym przykładzie
Źródło: relacja właściciela firmy i dopuszczone zdjęcia. 25 października 2026 roku właściciel potwierdził, że zdarzenie miało miejsce w 2026 roku. Trasa nie została ujawniona.
Rzeczywisty przykład
Sprintery: naprawa z ubezpieczenia przewoźnika
- Trasa
- Transport na terenie Europy
- Etap
- Pojazdy na autotransporterze
- Podstawa odszkodowania
- Ubezpieczenie odpowiedzialności przewoźnika (CMR)
Co się stało
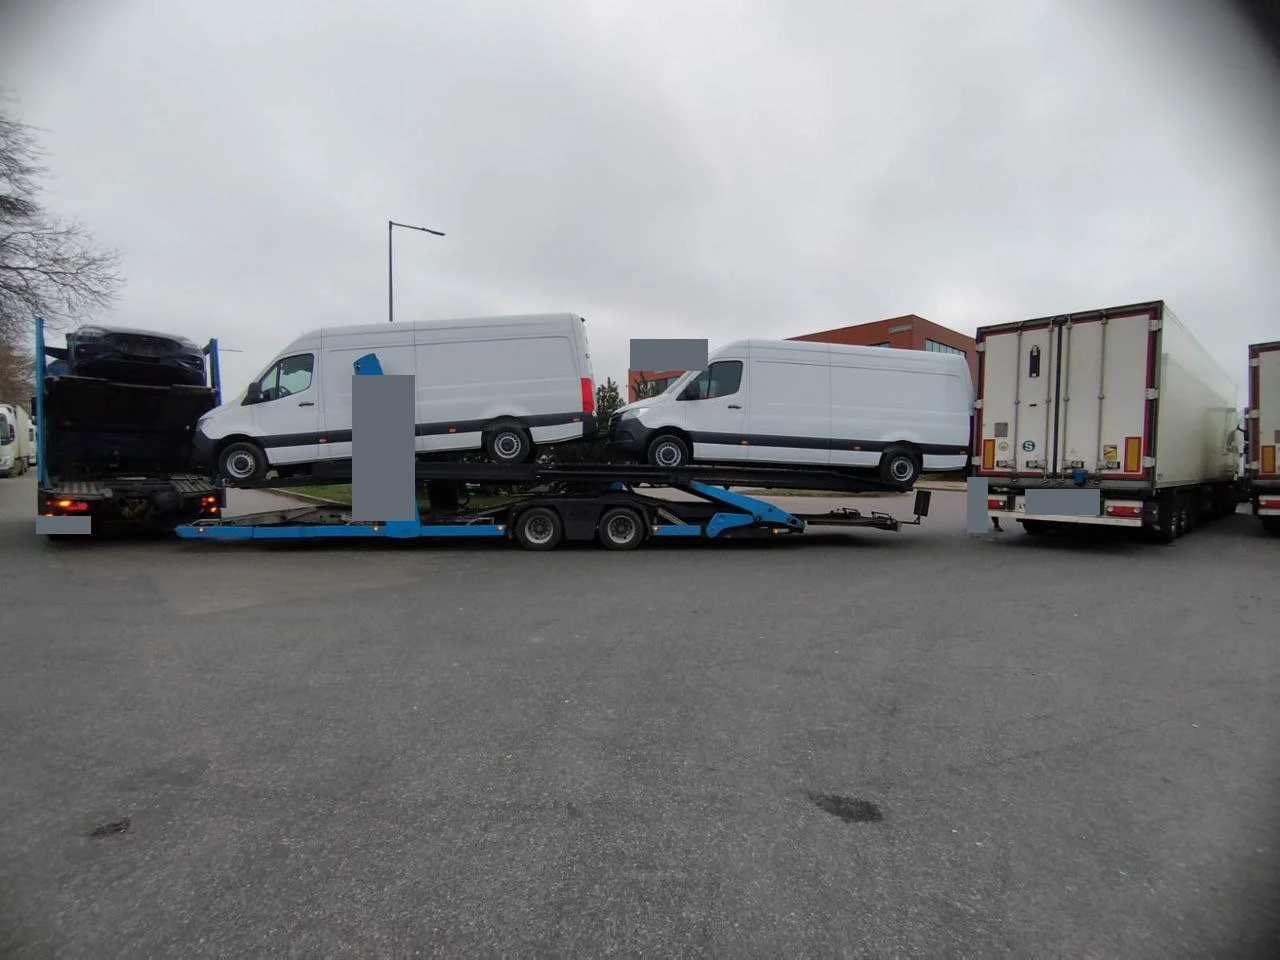
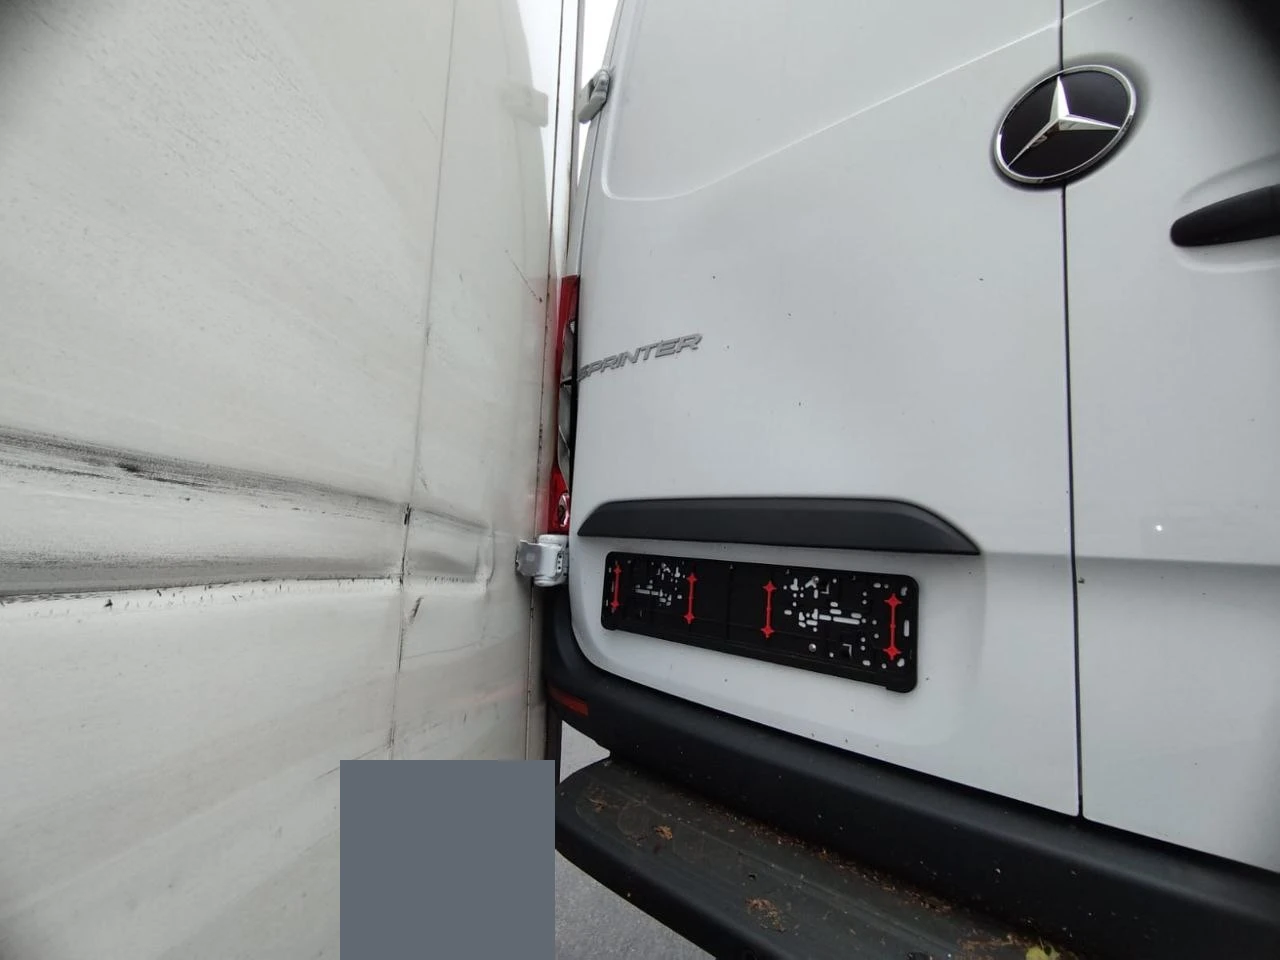
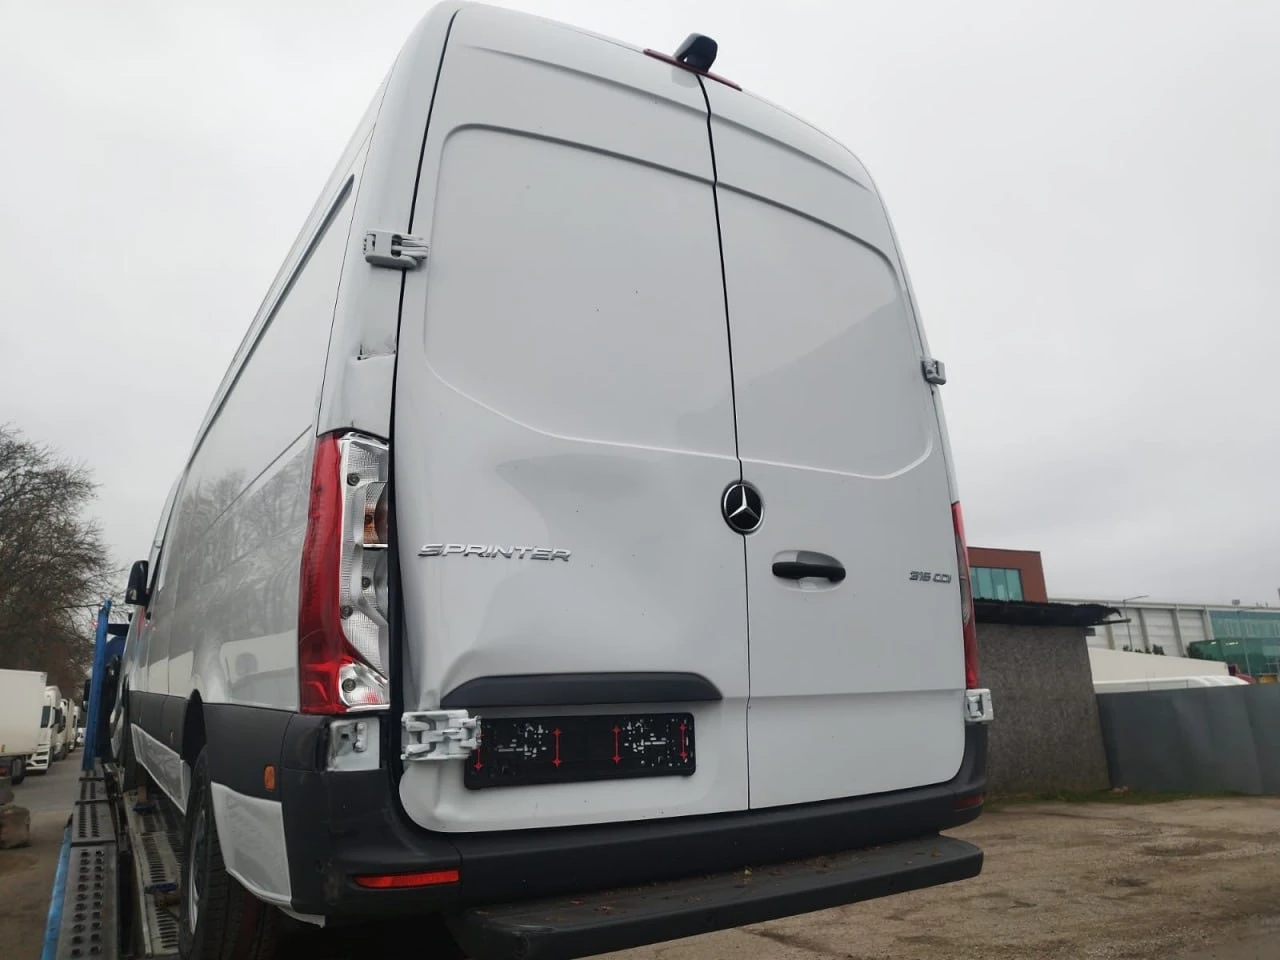
Podczas transportu na terenie Europy kierowca ciężarówki cofał naczepą i uderzył w Sprintery na autotransporterze.
Jak przebiegła likwidacja szkody
Wezwano policję do udokumentowania zdarzenia. Zebrano zdjęcia i dokumenty, a następnie przekazano je agentowi ubezpieczeniowemu. Po zatwierdzeniu naprawy przez ubezpieczyciela auta trafiły do autoryzowanego serwisu Mercedes-Benz.
Wynik
Samochody naprawiono, a koszty klienta pokryto w całości z ubezpieczenia odpowiedzialności przewoźnika w ramach CMR, zgodnie z relacją West Matterhorn.
Zdjęcia: 3
Co to oznacza dla zleceniodawcy
Ustal ze spedytorem, kto prowadzi zgłoszenie do ubezpieczyciela, i uzyskaj zgodę na naprawę przed rozpoczęciem prac, które mogą poczekać. Tutaj koszty klienta pokryto z ubezpieczenia odpowiedzialności przewoźnika, nie z odrębnej polisy cargo.
Wynik dotyczy tej konkretnej sprawy. Nie publikujemy warunków polisy, czasu likwidacji ani kwoty; nie należy przenosić ich na inny transport.
O tym przykładzie
Źródło: relacja zespołu West Matterhorn i zdjęcia przekazane 22 października 2026 roku. Dokumentów policji i rozliczenia nie publikujemy.
Realizacje związane z tematem
O czym pamiętać
Organizujemy ubezpieczenie cargo na życzenie, zależnie od przewozu i umowy. Nie jest automatycznie wliczone w transport. Poradnik nie potwierdza ochrony ani wypłaty: o możliwości odszkodowania decydują polisa, umowa przewozowa i właściwe przepisy.
Dokumenty i źródła
- Polisa lub certyfikat, pełne warunki ubezpieczenia i aneksy dotyczące Twojego transportu.
- Umowa przewozowa, dokumenty transportowe i zasady zgłoszenia szkody. Odnośnik do CMR dotyczy odpowiedzialności w międzynarodowym transporcie drogowym, nie ubezpieczenia cargo ani jednolitych zasad dla każdej trasy.
- Słownik wyjaśnia dwa rodzaje franszyzy. Ich zastosowanie w Twoim transporcie określa polisa.